
「借金をする人は、何が原因でお金を借りるのか」「生活費、ギャンブル、買い物ではどれが多いのか」と気になる人もいるでしょう。
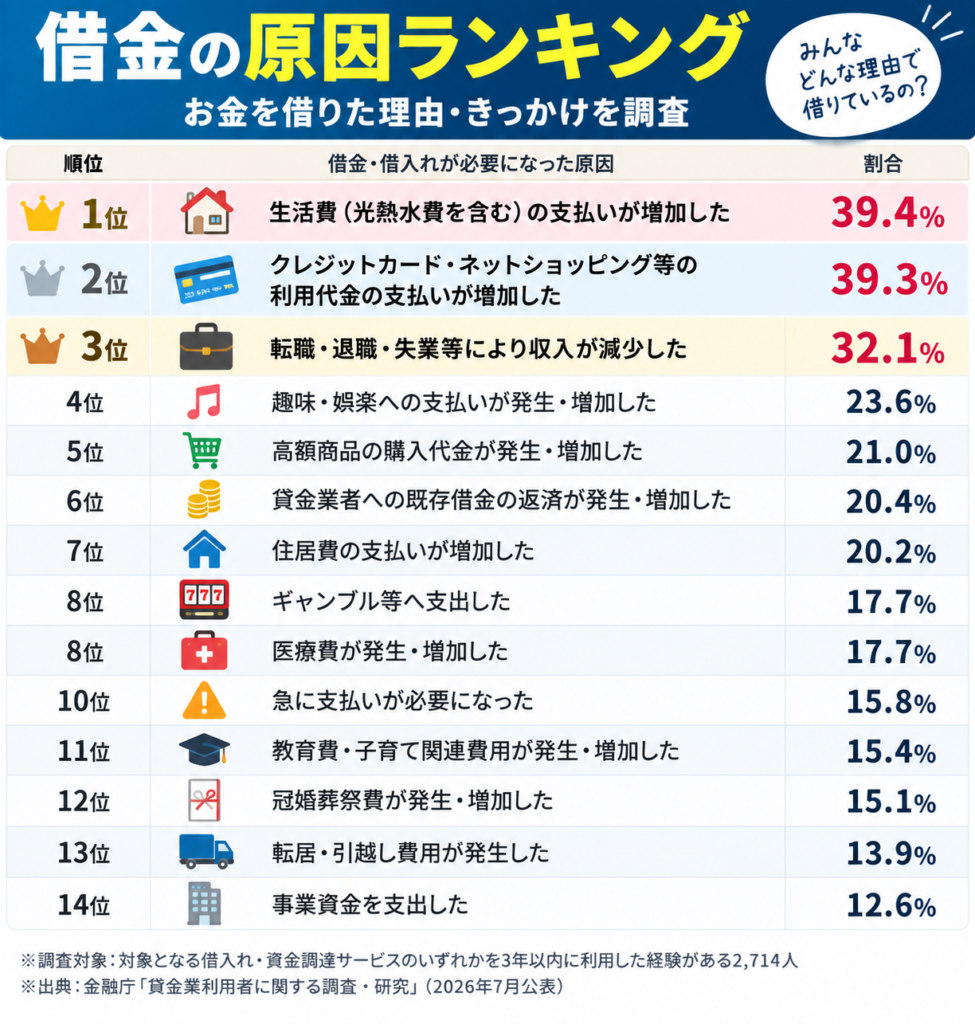
金融庁が2026年7月に公表した最新の「貸金業利用者に関する調査・研究」を確認すると、3年以内に借入れ等を利用した人の支払い資金が不足した原因1位は「生活費(光熱水費を含む)の支払いが増加したため」の39.4%でした。ほぼ同率で「クレジットカード・ネットショッピング等の利用代金の支払いが増加したため」が39.3%、3位は「転職・退職・失業等により収入が減少したため」の32.1%となっています。
つまり、借金のきっかけはギャンブルや高額な買い物だけではありません。生活費の増加や収入減少など、日常の家計悪化が大きな要因になっていることが最新調査から分かります。
この記事では、金融庁の最新調査を中心に「なぜお金を借りることになったのか」という借金の原因と、「借りたお金を何に使ったのか」という借入目的を分けて詳しく調査します。
調査・編集:編集部
調査方法:インターネット上で公開されている金融庁、日本貸金業協会等の統計・アンケート調査を調査・整理
調査日:2026年9月
主な参照資料:金融庁「貸金業利用者に関する調査・研究」など
借金の原因ランキング1位は「生活費の増加」
まず「何にお金を使ったのか」ではなく、なぜ借入れが必要な状態になったのかを見てみましょう。
金融庁の最新調査では、銀行カードローン、クレジットカード会社のキャッシング・カードローン、消費者金融などのサービスを3年以内に利用した経験がある人に対して、「支払い資金が不足した原因」を調査しています。
結果は次のとおりです。
| 順位 | 借金・借入れが必要になった原因 | 割合 |
|---|---|---|
| 1位 | 生活費(光熱水費を含む)の支払いが増加した | 39.4% |
| 2位 | クレジットカード・ネットショッピング等の利用代金の支払いが増加した | 39.3% |
| 3位 | 転職・退職・失業等により収入が減少した | 32.1% |
| 4位 | 趣味・娯楽への支払いが発生・増加した | 23.6% |
| 5位 | 高額商品の購入代金が発生・増加した | 21.0% |
| 6位 | 貸金業者への既存借金の返済が発生・増加した | 20.4% |
| 7位 | 住居費の支払いが増加した | 20.2% |
| 8位 | ギャンブル等へ支出した | 17.7% |
| 8位 | 医療費が発生・増加した | 17.7% |
| 10位 | 急に支払いが必要になった | 15.8% |
| 11位 | 教育費・子育て関連費用が発生・増加した | 15.4% |
| 12位 | 冠婚葬祭費が発生・増加した | 15.1% |
| 13位 | 転居・引越し費用が発生した | 13.9% |
| 14位 | 事業資金を支出した | 12.6% |
調査対象は、対象となる借入れ・資金調達サービスのいずれかを3年以内に利用した経験がある2,714人です。「当てはまる」と「やや当てはまる」の合計で集計されています。
この結果は、借金の原因について抱かれがちなイメージとは少し違います。
ギャンブルは17.7%で8位です。
それに対して生活費の増加は39.4%で、ギャンブルの2倍以上でした。
クレジットカードやネットショッピングなどの支払い増加も39.3%で、生活費とほぼ同率です。
日常的な支出が増える→手元のお金が不足する→借入れを利用する
というケースが少なくないことが分かります。
生活費とカード利用代金の増加だけで約4割
1位の「生活費の支払いが増加した」は39.4%です。
約5人に2人に相当します。
2位の「クレジットカード、ネットショッピングにおける後払い決済等の利用代金の支払いが増加した」も39.3%なので、ほぼ同じ水準です。
ただし、この2つは複数の項目についてそれぞれ回答する形式のため、39.4%+39.3%=78.7%の人がどちらかに該当する、という意味ではありません。
両方に該当する人もいるからです。
例えば、食費や光熱費などの生活費が増え、現金が不足したためクレジットカードを利用し、そのカード利用代金の支払いも増えて借入れが必要になるケースも考えられます。
調査から個々人の具体的な経緯までは分かりませんが、生活に身近な支出が借入れの背景になっていることは確認できます。
- カードローン利用者は何歳が多い?年代別の利用割合を調査
- カードローン利用者の平均借金額はいくら?借入額別の割合を調査
- カードローンを利用している人はどれくらい?利用者数・割合を調査
- 借金している人はどれくらい?日本の借金人口・割合を最新データで調査
3位は「転職・退職・失業による収入減少」32.1%
借金が増える原因は「使いすぎ」だけではありません。
金融庁調査で3番目に高かったのは、
「転職・退職・失業等により収入が減少したため」32.1%
でした。
約3人に1人に相当する水準です。
ここで重要なのは、支出が増えなくても借入れが必要になる可能性があることです。
例えば毎月の生活費が20万円で変わっていなくても、手取り収入が25万円から18万円に下がれば、毎月2万円不足します。
最初は貯金で補えても、貯金が減ればカードローンやキャッシングなどを利用する可能性があります。
そのため「無駄遣いをしたから借金をする」と一括りにすることはできません。
最新調査では、支出増加だけでなく収入減少も借入れの大きなきっかけになっていることが示されています。
借金の原因4位は趣味・娯楽、ギャンブルは8位
娯楽関係の支出はどの程度なのでしょうか。
「趣味や娯楽(レジャーや課金等)への支払いが発生または増加したため」は23.6%で4位でした。
「ギャンブル等へ支出したため」は17.7%で8位です。
| 原因 | 割合 |
|---|---|
| 趣味・娯楽への支払い増加 | 23.6% |
| ギャンブル等への支出 | 17.7% |
つまり、趣味・娯楽やギャンブルも借入れの原因の一つではあります。
しかし最新データでは、それ以上に生活費39.4%、カード等の支払い39.3%、収入減少32.1%の割合が高くなっています。
「借金する人=ギャンブルが原因」と考えるのは、実態を正確に表しているとは言えません。
借金の原因6位に「別の借金の返済」が入っている
特に注意したいのが、6位です。
「貸金業者への既存の借金の返済が発生または増加したため」20.4%
となっています。
約5人に1人に相当する水準です。
すでに存在する借金の返済負担が、さらに資金不足を招いているケースがあることを示すデータです。
例えば毎月の収入から家賃、光熱費、食費などを支払った後にカードローンの返済をすると生活費が不足し、その不足分を再び借りるという状況になる可能性があります。
借金の返済を別の借入れで補う状態が続けば、元金がなかなか減らなかったり、借入件数が増えたりする可能性があります。
「毎月きちんと返済日に支払っているから問題ない」と考えるのではなく、返済後に再び借りなければ生活できない状態になっていないかを見ることが重要です。
借金の「原因」と「借りた目的」は違う
ここで整理しておきたいのが、借金の原因と借入目的の違いです。
例えば「生活費を支払うために10万円借りた」という人がいたとします。
この場合、
借入目的は「生活費」。
しかし借金が必要になった原因は「失業によって収入が減った」「光熱費が増えた」「クレジットカードの支払いが増えた」など別に存在する可能性があります。
金融庁の最新調査では、この2つを分けて調査しているため、借金に至る実態をより詳しく確認できます。金融庁は今回の調査について、借入目的、複数の借入経験、セーフティネット制度の認知状況などを調査したと説明しています。
消費者金融から借りる目的1位も「生活費」
次に「借りたお金を何に使ったのか」を見てみましょう。
金融庁の最新調査では、最近3年以内に消費者金融を利用した経験がある997人に対して利用目的を調査しています。
「当てはまる」「やや当てはまる」を合計した割合は次のとおりです。
| 順位 | 消費者金融の利用目的 | 割合 |
|---|---|---|
| 1位 | 生活費(光熱水費を含む)の支払い | 53.7% |
| 2位 | クレジットカード・ネットショッピング等の利用代金 | 42.1% |
| 3位 | 住居費(家賃・住宅ローン)の支払い | 35.9% |
| 4位 | 貸金業者への返済 | 33.7% |
| 5位 | 趣味・娯楽 | 32.6% |
| 6位 | ギャンブル等の元手 | 28.1% |
| 7位 | 高額商品の購入代金 | 26.5% |
| 8位 | 医療費 | 25.9% |
| 9位 | 冠婚葬祭費 | 22.6% |
| 10位 | 転居・引越し費用 | 21.5% |
| 11位 | 教育費・子育て関連費用 | 20.7% |
生活費53.7%が突出して1位です。
2人に1人を超える水準です。
さらに住居費35.9%、医療費25.9%、教育・子育て費20.7%など、日常生活に関連する目的が複数並んでいます。
クレジットカード会社のキャッシング・カードローンも生活費が最多
クレジットカード会社のキャッシング・カードローンについても最新データがあります。
3年以内に利用した経験がある2,333人の利用目的は次のとおりです。
| 順位 | 利用目的 | 割合 |
|---|---|---|
| 1位 | 生活費の支払い | 46.2% |
| 1位 | カード・ネットショッピング等の利用代金 | 46.2% |
| 3位 | 趣味・娯楽 | 29.1% |
| 4位 | 住居費 | 27.2% |
| 5位 | 高額商品の購入代金 | 24.7% |
| 6位 | 貸金業者への返済 | 22.8% |
| 7位 | 医療費 | 18.2% |
| 8位 | ギャンブル等 | 17.1% |
| 9位 | 教育・子育て関連費用 | 15.9% |
| 10位 | 冠婚葬祭費 | 15.6% |
| 11位 | 転居・引越し費用 | 13.8% |
生活費とクレジットカード・ネットショッピング等の利用代金が、ともに46.2%で最多でした。
こちらでもギャンブルは17.1%で、生活費46.2%との差は大きくなっています。
したがって、消費者金融だけでなくクレジットカード会社のキャッシング・カードローンでも、生活関連の資金需要が大きいことが確認できます。
過去の調査では「趣味・娯楽」が1位だった時期もある
借金の理由は、どの調査を使うかによって順位が変わります。
例えば日本貸金業協会の2023年度調査では、借入経験のある個人2,000人に「借入申込を行った際の資金使途」を尋ねています。
この調査では、
1位:趣味・娯楽費 34.3%
2位:食費 19.4%
3位:家族のための支出 14.1%
という結果でした。
日本貸金業協会も、過去の調査について「借入れの目的の第1位は趣味/娯楽費用」と紹介しています。
では、「生活費が1位」と「趣味・娯楽が1位」のどちらが正しいのでしょうか。
これは矛盾ではありません。
調査時期、対象者、借入れの定義、質問方法、選択肢が異なるためです。
この記事では、2026年7月に金融庁が公表した調査を最新データとして中心的に扱います。
借金の原因ランキングから分かる3つの特徴
最新データを見ると、借金に至る背景について大きく3つの特徴があります。
第一は、生活費の増加が最大の原因になっていることです。
食費や光熱水費などは毎月発生します。一度だけの高額支出と違い、家計収支が赤字のままなら翌月も不足する可能性があります。
第二は、収入減少も大きな原因になっていることです。
転職・退職・失業等による収入減少は32.1%でした。支出だけでなく収入側の変化も借入れにつながっています。
第三は、既存借金の返済が新たな資金不足につながっている人が存在することです。
既存借金の返済増加は20.4%でした。
この3つを考えると、借金問題は単に「使いすぎをやめれば解決する」とは限りません。
借金の原因が生活費なら家計全体を確認する
生活費をカードローンなどで一時的に補い、翌月の収入で完済できるのであれば、一時的な資金不足として終わる可能性があります。
しかし、毎月の生活費そのものが収入を上回っている場合は別です。
例えば手取り25万円に対して毎月27万円必要なら、毎月2万円の赤字です。
最初の月に2万円借り、翌月も2万円借りれば、単純計算でも半年で12万円、1年で24万円と借入残高が積み上がります。実際のカードローンでは利息も発生するため、返済負担はさらに増えます。
このような場合は「今月いくら借りれば乗り切れるか」だけではなく、収入と固定費、変動費、借金返済額を含めた家計全体を見る必要があります。
借金返済のために借りている場合は特に注意
今回の金融庁調査では、消費者金融の利用目的として「貸金業者への返済」が33.7%、クレジットカード会社のキャッシング・カードローンでは22.8%でした。
借金返済のための資金需要が一定割合存在することが分かります。
例えばA社の返済日に現金がないためB社から借りる、その後B社の返済が必要になりC社から借りる、といった状態が続けば借入件数や利息負担が増える可能性があります。
特に、返済しても元金がほとんど減らない、借りないと次の返済ができない、返済すると生活費がなくなるといった状態であれば、「他の人はいくら借りているか」よりも自分の返済可能性を確認することが重要です。
借金の原因だけで債務整理の方法は決められない
返済が難しくなった場合には、任意整理、個人再生、自己破産などの債務整理が選択肢になる場合があります。
ただし、「ギャンブルが原因なら自己破産できない」「生活費が原因なら必ず債務整理できる」といった単純な判断はできません。
任意整理、個人再生、自己破産では制度や要件、手続きの効果が異なり、借入額、収入、財産、債権者、借入れに至った経緯など個別事情によって判断も変わります。
返済が困難な場合は、弁護士・司法書士などの専門家や公的な相談窓口への相談を検討する方法があります。
まとめ|借金の原因1位は生活費の増加39.4%
最新の金融庁調査から借金・借入れの原因を調べると、最も高かったのは「生活費(光熱水費を含む)の支払いが増加したため」の39.4%でした。
上位を改めて整理すると次のようになります。
| 順位 | 借金につながった原因 | 割合 |
|---|---|---|
| 1位 | 生活費の増加 | 39.4% |
| 2位 | カード・ネットショッピング等の支払い増加 | 39.3% |
| 3位 | 転職・退職・失業等による収入減少 | 32.1% |
| 4位 | 趣味・娯楽費の増加 | 23.6% |
| 5位 | 高額商品の購入 | 21.0% |
| 6位 | 既存借金の返済 | 20.4% |
| 7位 | 住居費の増加 | 20.2% |
| 8位 | ギャンブル等 | 17.7% |
| 8位 | 医療費 | 17.7% |
この結果を見ると、借金の原因として目立つのはギャンブルではなく、生活費、カード等の支払い、収入減少という日常的な家計問題です。
また、消費者金融を3年以内に利用した経験がある人に利用目的を尋ねた結果でも、生活費が53.7%で1位でした。クレジットカード会社のキャッシング・カードローンでも生活費は46.2%で最多タイです。
「なぜ借金したのか」を考える場合には、単に使途を見るだけではなく、生活費が増えたのか、収入が減ったのか、カード支払いが増えたのか、すでにある借金の返済が家計を圧迫しているのかまで確認することが重要です。
今回の記事で後からグラフ画像を作るなら、「借金の原因ランキングTOP10」として39.4%から15.8%までを横棒グラフにするのが、記事タイトルとの一致度が最も高いです。