
「日本では、どれくらいの人が借金をしているの?」「借金があるのは珍しいこと?」「自分と同じように借入れがある人は何人くらいいる?」
借金について調べるとき、まず気になるのが「実際に借金している人の人数や割合」ではないでしょうか。
最新の公表データを調査すると、金融経済教育推進機構(J-FLEC)の2025年調査では、現在借入金がある世帯は単身世帯で11.2%、二人以上世帯で18.7%でした。単身世帯では約9世帯に1世帯、二人以上世帯では約5世帯に1世帯に相当します。
一方、日本信用情報機構(JICC)が公表している2026年6月末の信用情報統計では、貸金業法の対象となる借入れで残高がある登録者は1,098.8万人です。残高総額は約9兆4,010億円、1人あたり残高は85.5万円となっています。
ただし、この「1,098.8万人」をそのまま「日本で借金している人の総数」と考えるのは正確ではありません。住宅ローンや銀行からの借入れなど、借金にはさまざまな種類があり、統計ごとに対象範囲が異なるためです。
この記事では、2026年9月時点で確認できる最新の公的・業界統計をもとに、日本で借金している人はどれくらいいるのか、借金している世帯の割合、貸金業者から借入残高がある人数、借入件数、平均借入残高、借金の目的まで詳しく調査します。
調査・編集:編集部
調査方法:インターネット上で公開されている公的統計、信用情報機関の統計、業界団体の調査等を調査・整理
調査日:2026年9月
主な参照資料:J-FLEC「家計の金融行動に関する世論調査 2025年」、JICC「信用情報に関する統計」、日本貸金業協会の公開資料
日本で借金している人はどれくらい?最新データを調査
最初に結論を整理します。
「借金している人」という言葉には、住宅ローンがある人、銀行カードローンを利用している人、消費者金融から借りている人、クレジットカードのキャッシングやリボ払いを利用している人などが含まれる可能性があります。
そのため、日本のすべての借金を一括して「借金人口○○万人」と表した最新の公的統計があるわけではありません。
そこで今回は、「世帯ベースの借入金保有率」と「貸金業法対象の借入残高がある個人の人数」という異なる2種類の最新統計を確認します。
| 調査・統計 | 最新データ | 対象 |
|---|---|---|
| 借入金がある単身世帯 | 11.2% | J-FLEC 2025年調査 |
| 借入金がある二人以上世帯 | 18.7% | J-FLEC 2025年調査 |
| 貸金業法対象の借入残高がある登録者 | 1,098.8万人 | JICC 2026年6月末 |
| 同・借入残高総額 | 9兆4,010億円 | JICC 2026年6月末 |
| 同・1人あたり借入残高 | 85.5万円 | JICC 2026年6月末 |
出典:J-FLEC「家計の金融行動に関する世論調査 2025年」、JICC「信用情報に関する統計」
この数字を見るだけでも、日本では借入れが決して一部の人だけのものではないことが分かります。
ただし、ここで注意したいのが「借金」という言葉の範囲です。
例えばJ-FLECの調査には住宅取得などを目的とした借入れも含まれます。そのため、「借金がある世帯=消費者金融やカードローンで生活に困っている世帯」という意味ではありません。
反対に、JICCの1,098.8万人という数字は貸金業法対象情報の「残高有り情報」に登録されている人数であり、日本人が抱えるすべての負債を網羅した数字ではありません。
借金している人は増えている?多重借入者の人数を年別に調査
「昔と比べて借金している人は増えているのか?」を見る一つの指標として、貸金業者から無担保・無保証で複数件の借入れがある人の推移を確認してみます。
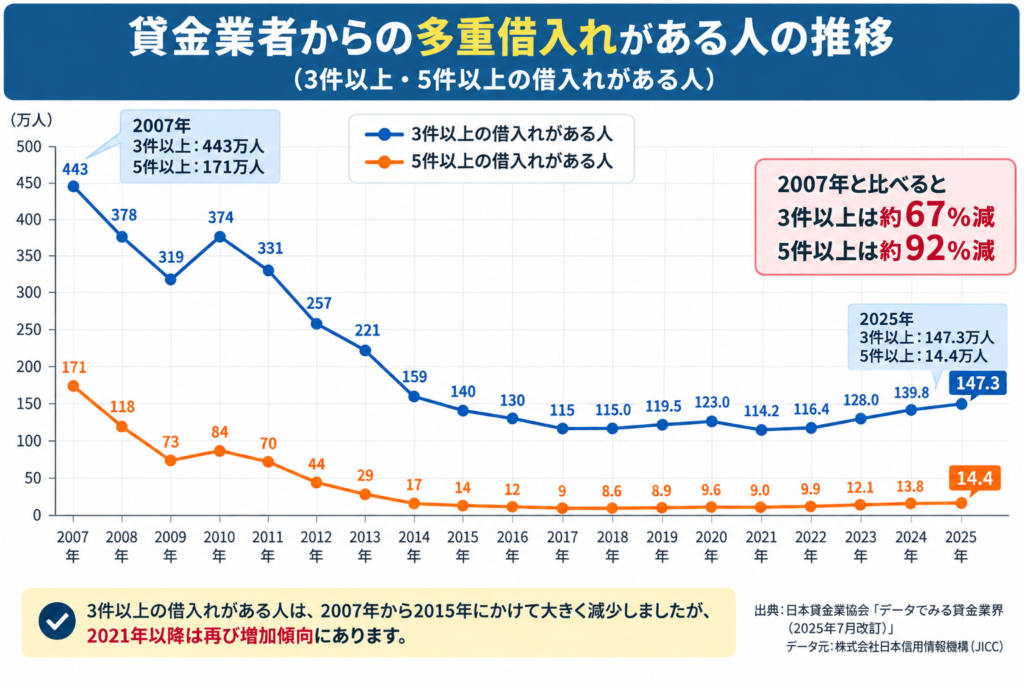
日本貸金業協会が公表しているデータによると、3件以上の借入れがある人は2007年3月末の443万人から2025年3月末には147.3万人まで減少しています。5件以上では171万人から14.4万人まで減少しました。
| 年 | 3件以上の借入れ | 5件以上の借入れ |
|---|---|---|
| 2007年 | 443万人 | 171万人 |
| 2008年 | 378万人 | 118万人 |
| 2009年 | 319万人 | 73万人 |
| 2010年 | 374万人 | 84万人 |
| 2011年 | 331万人 | 70万人 |
| 2012年 | 257万人 | 44万人 |
| 2013年 | 221万人 | 29万人 |
| 2014年 | 159万人 | 17万人 |
| 2015年 | 140万人 | 14万人 |
| 2016年 | 130万人 | 12万人 |
| 2017年 | 115万人 | 9万人 |
| 2018年 | 115.0万人 | 8.6万人 |
| 2019年 | 119.5万人 | 8.9万人 |
| 2020年 | 123.0万人 | 9.6万人 |
| 2021年 | 114.2万人 | 9.0万人 |
| 2022年 | 116.4万人 | 9.9万人 |
| 2023年 | 128.0万人 | 12.1万人 |
| 2024年 | 139.8万人 | 13.8万人 |
| 2025年 | 147.3万人 | 14.4万人 |
出典:日本貸金業協会「データでみる貸金業界(2025年7月改訂)」、データ元:株式会社日本信用情報機構(JICC)。
2007年と比べると大幅減、しかし直近は増加傾向
このデータで特に注目したいのは、長期と直近で傾向が異なることです。
2007年から2025年までを見ると、3件以上の借入れがある人は443万人から147.3万人へ約67%減少。5件以上では171万人から14.4万人へ約92%減少しています。日本貸金業協会も5件以上について91.6%減としています。
一方、直近だけを見ると状況が変わります。
3件以上の人は2021年の114.2万人を底に、2022年116.4万人、2023年128.0万人、2024年139.8万人、2025年147.3万人と4年連続で増加しています。
5件以上も2021年の9.0万人から、2025年には14.4万人まで増えています。
つまり、
「2007年と比較すれば多重借入者は大幅に減っている。しかし2021年以降は再び増加している」
というのがデータから読み取れるポイントです。
さらに「借金総額の推移」もグラフにできる
もう1つ追加するなら、消費者向け貸付残高の推移もかなり使えます。
金融庁データをまとめた日本貸金業協会の資料では、貸金業者の消費者向け貸付残高は2006年3月末の約20.9兆円から2015年3月末には約6.0兆円まで減少。その後は増加基調となり、2024年3月末には約8.0兆円まで増えています。
借金がある世帯の割合は単身11.2%・二人以上18.7%
日本の家計にどれくらい借入れがあるのかを見るうえで参考になるのが、J-FLECの「家計の金融行動に関する世論調査」です。
2025年調査は、二人以上世帯について全国5,000世帯、単身世帯について全国2,500世帯を対象に、2025年6月20日から7月2日にインターネットモニター方式で実施されています。二人以上世帯は世帯主が20歳以上80歳未満、単身世帯は20歳以上80歳未満が対象です。
その結果、借入金がある割合は次のようになりました。
| 世帯区分 | 借入金がある割合 | おおよそのイメージ |
|---|---|---|
| 単身世帯 | 11.2% | 約9世帯に1世帯 |
| 二人以上世帯 | 18.7% | 約5世帯に1世帯 |
出典:J-FLEC「家計の金融行動に関する世論調査 2025年」
単身世帯の場合、100世帯のうち約11世帯に借入金がある計算です。
二人以上世帯では100世帯あたり約19世帯なので、単身世帯より借入金がある割合が高くなっています。
ただし、これには住宅ローンなども含まれる点が重要です。
実際、借入金がある二人以上世帯では「住宅の取得または増改築などの資金」が借入目的として大きな割合を占めています。
したがって、「二人以上世帯の約5世帯に1世帯が、消費者金融などからお金を借りている」という意味ではありません。
貸金業法対象の借金が残っている人は約1,099万人
「世帯」ではなく「人」で見た場合、非常に参考になるのがJICCの信用情報統計です。
JICCは、消費者金融会社、クレジット会社、信販会社、金融機関、保証会社などが加盟する指定信用情報機関です。
2026年6月末時点で、貸金業法対象情報について「残高有り情報」が登録されている人数は1,098.8万人でした。
約1,099万人です。
さらに詳しく見ると次のようになっています。
| 項目 | 2026年6月末 |
|---|---|
| 貸金業法対象・総登録人数 | 1,710.9万人 |
| 残高がある登録人数 | 1,098.8万人 |
| 残高がある契約件数 | 1,747.8万件 |
| 借入残高総額 | 9兆4,010億円 |
| 1人あたり残高有り件数 | 1.5件 |
| 1契約あたり残高 | 53.7万円 |
| 1人あたり借入残高 | 85.5万円 |
出典:JICC「信用情報に関する統計」2026年6月末現在。
注目したいのは、人数だけではありません。
約1,099万人に対して、残高がある契約は約1,748万件あります。
1人あたりの残高有り件数は1.5件です。
つまり、1件だけ借りている人だけではなく、複数の借入契約を持っている人も一定数存在します。
さらに残高総額は約9.4兆円、1人あたりでは85.5万円です。
ただし、85.5万円はあくまでこの統計対象者全体の平均です。「日本人の平均借金額」ではありません。
借金している人の約6割は借入先が1件
では、借入残高がある約1,099万人は、何社・何契約から借りているのでしょうか。
JICCでは、残高がある人を借入件数別にも公表しています。
| 借入件数 | 登録人数 | 1人あたり残高 |
|---|---|---|
| 1件 | 688.4万人 | 66.2万円 |
| 2件 | 250.4万人 | 100.6万円 |
| 3件 | 103.7万人 | 127.5万円 |
| 4件 | 40.1万人 | 152.2万円 |
| 5件以上 | 16.1万人 | 238.0万円 |
| 合計 | 1,098.8万人 | 85.5万円 |
出典:JICC「信用情報に関する統計」2026年6月末現在。JICCでは数値を単位未満切り捨てで公表しており、借入件数別の合計と合計欄が一致しない場合があります。
最も多いのは「1件」で688.4万人です。
1,098.8万人に対して計算すると約62.6%となり、貸金業法対象の借入残高がある人の6割以上は借入件数が1件ということになります。
一方、2件以上を合計すると約410万人です。
3件以上では、103.7万人+40.1万人+16.1万人で約159.9万人となります。
借入件数が増えるにつれて1人あたり残高も大きくなっており、1件では66.2万円、2件では100.6万円、3件では127.5万円、4件では152.2万円、5件以上では238.0万円です。
このデータからは借入件数と残高に関連が見られますが、「借入件数が増えたことが借入残高増加の原因」とまでは、この統計だけでは断定できません。
3件以上の借入れがある人は約160万人
借入件数をさらに詳しく見てみましょう。
3件以上の借入残高がある人を合計すると、約159.9万人です。
5件以上に限っても16.1万人います。
日本貸金業協会が2025年に公表した資料では、貸金業者から無担保・無保証で5件以上借りている人は、2007年3月末には171万人でした。
2025年3月末には14.4万人まで減少しています。
同じ資料では3件以上の人数についても、2007年3月末の443万人から2025年3月末には147.3万人となっています。
| 時点 | 3件以上 | 5件以上 |
|---|---|---|
| 2007年3月末 | 443万人 | 171万人 |
| 2015年3月末 | 140万人 | 14万人 |
| 2020年3月末 | 123.0万人 | 9.6万人 |
| 2023年3月末 | 128.0万人 | 12.1万人 |
| 2024年3月末 | 139.8万人 | 13.8万人 |
| 2025年3月末 | 147.3万人 | 14.4万人 |
出典:日本貸金業協会「データでみる貸金業界(2025年7月改訂)」、データ元はJICC。
長期的に見ると、2007年当時と比較して多重借入者は大幅に減少しています。
特に5件以上は171万人から14.4万人となり、日本貸金業協会の資料では91.6%減とされています。
ただし、近年だけを見ると違った動きもあります。
5件以上は2021年3月末9.0万人、2022年9.9万人、2023年12.1万人、2024年13.8万人、2025年14.4万人と増えています。
したがって「多重債務者は昔より大幅に減った」という長期的な傾向と、「直近では3件以上・5件以上の人数が増加している」という傾向は分けて見る必要があります。
借金している世帯の平均借入額はいくら?
次に、「借金している人はいくら借りているのか」を見てみましょう。
J-FLECの2025年調査をもとにしたデータでは、借入金がある世帯の平均借入金残高は次のとおりです。
| 世帯 | 借入金がある割合 | 借入金がある世帯の平均借入残高 |
|---|---|---|
| 単身世帯 | 11.2% | 457万円 |
| 二人以上世帯 | 18.7% | 1,517万円 |
出典:J-FLEC「家計の金融行動に関する世論調査 2025年」。
「平均借金が1,517万円」と聞くと、非常に大きな金額に感じるかもしれません。
しかし、ここでも統計の定義を確認する必要があります。
二人以上世帯では、借入目的として住宅関連が非常に大きな割合を占めています。
つまり、1,517万円という平均値には住宅ローンなども含まれており、カードローンや消費者金融だけで平均1,517万円借りているという意味ではありません。
一方、JICCの貸金業法対象情報に限定すると、残高がある人の1人あたり残高は85.5万円です。
対象が違うため、この2つの平均値を単純に比較することはできません。
「平均借金額」を見るときは、何の借金を対象にした平均なのかまで確認することが重要です。
- リボ払い200万円はやばい?返済期間・利息と払えない場合の債務整理を解説
- リボ払い100万円が終わらない!毎月いくら返す?返済できない場合の解決方法
- クレジットカードの支払いが払えない!今月だけ間に合わない場合の対処法を解説
- Paidy(ペイディ)が払えないとどうなる?滞納した場合のリスクと債務整理を解説
- メルペイスマート払いが払えない!滞納するとどうなる?払えないときの対処法
- 楽天カードが払えないとどうなる?支払いが間に合わないときの対処法と債務整理を解説
- PayPayカードが払えないとどうなる?支払い遅れ・滞納したときの対処法と債務整理を解説
借金の目的で多いのは住宅と生活費
「なぜ借金をしているのか」も気になるところです。
J-FLECの2025年調査では、借入金がある世帯に借入目的を尋ねています。
単身世帯では「日常の生活資金」が35.2%で最も代表的な目的の一つとなっており、「住宅の取得または増改築などの資金」は19.6%でした。
二人以上世帯では、住宅の取得・増改築などが48.1%、日常の生活資金が17.6%となっています。
| 借入目的 | 単身世帯 | 二人以上世帯 |
|---|---|---|
| 日常の生活資金 | 35.2% | 17.6% |
| 住宅の取得・増改築など | 19.6% | 48.1% |
※借入金がある世帯を対象とした複数回答。出典:J-FLEC「家計の金融行動に関する世論調査 2025年」。
単身世帯と二人以上世帯で大きな違いがあります。
単身世帯では日常生活資金が35.2%ですが、二人以上世帯では住宅関連が48.1%です。
二人以上世帯についてさらに見ると、住宅関連に次いで日常の生活資金17.6%、耐久消費財の購入資金15.6%などとなっています。
この結果からも、「借金をしている人」をひとまとめに考えることは難しいと分かります。
住宅購入のために長期ローンを組んでいる人と、生活費を補うために借入れをしている人では、同じ「借金がある」という状態でも事情が大きく異なります。
「借金人口1,099万人」と言い切れない理由
ここまで読んで、「それなら日本の借金人口は約1,099万人でいいのでは?」と思う人もいるかもしれません。
しかし、正確にはそうではありません。
JICCの1,098.8万人は、貸金業法対象情報で借入残高がある登録者数です。
日本国内のすべての負債を持つ人を数えた数字ではありません。
一方、J-FLECは家計の借入状況を調査していますが、こちらは「人」ではなく「世帯」を基本単位としています。
そのため、
「日本では借金している人が正確に○○万人いる」
という数字を、異なる統計を組み合わせて独自に作るのは適切ではありません。
この記事では、データを混同しないため、
家計全体の借入状況 → J-FLECの世帯割合
貸金業法対象の借入残高がある人数 → JICCの登録人数
として分けています。
検索ユーザーにとっては少し複雑ですが、借金に関する統計では非常に重要なポイントです。
借金があること自体と「返済できない」は別
借金があるからといって、すべての人が返済に困っているわけではありません。
住宅ローン、自動車ローン、教育関連の借入れなど、返済計画に基づいて利用しているケースもあります。
一方、複数の借入先への返済が重なったり、生活費を補うための借入れを繰り返したりすると、返済負担が大きくなる可能性があります。
国民生活センターによると、多重債務に関する相談は2023年度23,633件、2024年度24,648件、2025年度23,937件でした。2026年度も2026年5月31日時点で2,133件が登録されています。
| 年度 | 多重債務の相談件数 |
|---|---|
| 2023年度 | 23,633件 |
| 2024年度 | 24,648件 |
| 2025年度 | 23,937件 |
出典:国民生活センター「多重債務」。
国民生活センターでは、債務額や借入先数にかかわらず、借り手が債務に大きな負担を感じ、支払いが困難だと申し出ている相談を「多重債務」として集計しています。
つまり「5社から借りていなければ多重債務ではない」というわけではありません。
借入額が少なくても、収入に対して返済額が大きければ負担になる可能性があります。
自分の借金が多いかは「平均」だけで判断しない
今回の調査では、JICCの貸金業法対象情報で残高がある人の平均残高は85.5万円でした。
借入件数別では、1件66.2万円、2件100.6万円、3件127.5万円、4件152.2万円、5件以上238.0万円です。
では、借金100万円なら「平均程度だから問題ない」のでしょうか。
そうとは限りません。
例えば同じ100万円でも、年収500万円で毎月安定した返済ができる人と、収入が少なく生活費を再び借りながら返済している人では状況がまったく違います。
借金の負担を判断する際には、残高だけでなく、金利、毎月の返済額、手取り収入、生活費、借入件数、完済までの期間などを総合的に見る必要があります。
特に「返済すると生活費が足りなくなり、また借りる」「カードローンで別のカードローンを返済する」「クレジットカードの支払いをキャッシングで補う」といった状態になっている場合、平均借入額との比較よりも家計そのものを確認することが重要です。
債務整理には任意整理、個人再生、自己破産などがありますが、利用できる条件や効果はそれぞれ異なります。個別の状況によって適切な対応も変わるため、「借金が○万円を超えたら必ず債務整理すべき」と一律には判断できません。
まとめ|借金がある世帯は約1~2割、貸金業法対象の残高がある人は約1,099万人
最新の公開データを調査した結果、日本の借金・借入れの状況は次のようになっています。
| 調査項目 | 最新データ |
|---|---|
| 借入金がある単身世帯 | 11.2% |
| 借入金がある二人以上世帯 | 18.7% |
| 貸金業法対象の借入残高がある登録者 | 1,098.8万人 |
| うち借入1件 | 688.4万人 |
| うち借入2件 | 250.4万人 |
| うち借入3件 | 103.7万人 |
| うち借入4件 | 40.1万人 |
| うち借入5件以上 | 16.1万人 |
| 貸金業法対象の借入残高総額 | 9兆4,010億円 |
| 1人あたり借入残高 | 85.5万円 |
J-FLECの2025年調査では、借入金がある割合は単身世帯11.2%、二人以上世帯18.7%です。
さらにJICCの2026年6月末統計では、貸金業法対象の借入残高がある登録者は1,098.8万人でした。
ただし、最も重要なのは「約1,099万人=日本で借金している人全員」ではないという点です。
住宅ローンを含む家計全体の借入状況と、貸金業法対象の借入れでは統計の範囲が違います。
そのため、日本の「借金人口」を一つの数字だけで表すより、借入金がある世帯は単身11.2%・二人以上18.7%、貸金業法対象の借入残高がある登録者は約1,099万人と分けて理解するのが正確です。
また、借金の金額だけで返済の危険度を判断することもできません。借入残高、借入件数、金利、毎月の返済額、収入とのバランスを確認し、すでに返済が難しい場合は早めに専門家や公的な相談窓口へ相談することも選択肢になります。
主な参考資料
金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
日本信用情報機構(JICC)「信用情報に関する統計」
日本貸金業協会「データでみる貸金業界」
国民生活センター「多重債務」