
「カードローンを使っているのは何歳くらいの人が多い?」「20代や30代でもカードローンを利用している人は多い?」と気になる人もいるでしょう。
日本貸金業協会が2025年に公表した最新の「資金需要者等の借入意識や借入行動等に関する調査結果」では、借入経験者について金融機関・商品別の利用状況が年代別に公開されています。
その中で「銀行等の金融機関のカードローン」を利用している割合を見ると、20代以下22.3%、30代37.5%、40代34.1%、50代37.6%、60代以上37.6%でした。50代と60代以上が37.6%で最も高く、30代も37.5%とほぼ同水準です。
一方、「貸金業者のカードローン」では傾向が異なり、20代以下と30代がともに32.8%で最も高く、年代が上がるにつれて割合が低下しています。
つまり、「カードローンは○代が一番多い」と一括りにはできません。銀行カードローンなのか、貸金業者のカードローンなのかによって年代別の傾向が異なるからです。
この記事では最新の公開調査をもとに、カードローン利用者の年代別割合を詳しく調べます。
調査・編集:編集部
調査方法:インターネット上で公開されている公的機関・業界団体等の統計、アンケート調査を調査・整理
調査日:2026年9月
主な参照資料:日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査結果」、金融庁「貸金業利用者に関する調査・研究」
カードローン利用者は何歳が多い?
まず、最新の日本貸金業協会の調査を見てみましょう。
2025年度調査では、借入経験のある個人2,200人などを対象に借入行動を調査しています。借入経験者の年代構成は、20代以下26.9%、30代17.5%、40代18.6%、50代19.4%、60代以上17.6%でした。
さらに調査では、借入経験者のうち現在借入残高がある1,100人について、利用している金融商品を年代別に集計しています。
銀行等の金融機関が提供するカードローンの利用状況は次のとおりです。
| 年代 | 銀行等のカードローン利用割合 |
|---|---|
| 20代以下 | 22.3% |
| 30代 | 37.5% |
| 40代 | 34.1% |
| 50代 | 37.6% |
| 60代以上 | 37.6% |
出典:日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査結果(2025年度)」。「現在借入残高がある個人」の年代別集計。
結果を見ると、50代と60代以上の37.6%が最も高く、30代の37.5%がほぼ同じ水準です。
40代も34.1%なので、30代以上では3割を超えています。
一方、20代以下は22.3%でした。
ただし、ここでいう37.6%は「日本の50代の37.6%が銀行カードローンを使っている」という意味ではありません。
調査対象となった「現在借入残高がある人」の50代のうち、銀行等のカードローンを利用している割合です。
この違いには注意が必要です。
貸金業者のカードローンでは20代・30代が最も高い
興味深いのは、貸金業者のカードローンでは年代別の傾向が変わることです。
同じ2025年度調査では次の結果となっています。
| 年代 | 貸金業者のカードローン利用割合 |
|---|---|
| 20代以下 | 32.8% |
| 30代 | 32.8% |
| 40代 | 31.7% |
| 50代 | 26.3% |
| 60代以上 | 23.2% |
出典:日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査結果(2025年度)」。
最も高いのは20代以下と30代の32.8%です。
40代も31.7%なので大きな差はありませんが、50代になると26.3%、60代以上では23.2%まで低下しています。
銀行等のカードローンとは反対に、貸金業者のカードローンでは若い年代ほど割合が高い傾向が確認できます。
銀行カードローンと貸金業者カードローンを年代別に比較
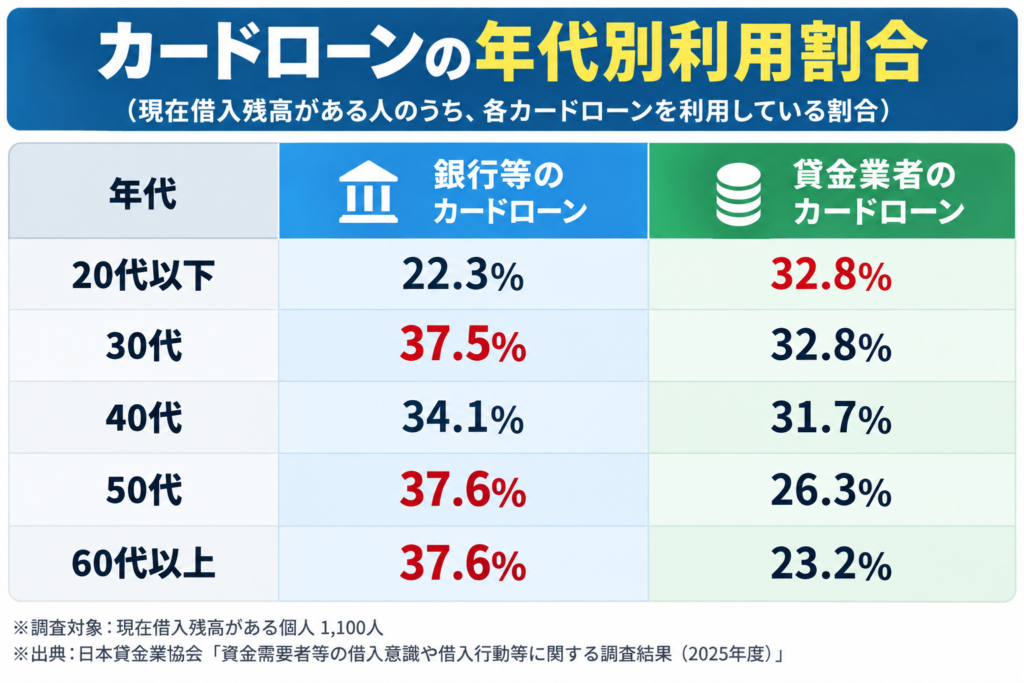
2つのデータを並べると違いがさらに分かりやすくなります。
| 年代 | 銀行等のカードローン | 貸金業者のカードローン |
|---|---|---|
| 20代以下 | 22.3% | 32.8% |
| 30代 | 37.5% | 32.8% |
| 40代 | 34.1% | 31.7% |
| 50代 | 37.6% | 26.3% |
| 60代以上 | 37.6% | 23.2% |
現在借入残高がある調査対象者について、銀行等と貸金業者のカードローン利用割合を年代別に比較。
出典:日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査結果(2025年度)」
20代以下では、銀行等22.3%に対して貸金業者32.8%と、貸金業者の方が10.5ポイント高くなっています。
反対に60代以上では、銀行等37.6%に対して貸金業者23.2%で、銀行等の方が14.4ポイント高くなっています。
この比較は、この記事で最もグラフ化する価値が高いデータです。
クレジットカード会社のカードローンも年代で違う
カードローンには、銀行や貸金業者以外に、クレジットカード・信販会社が提供するものもあります。
同調査の年代別割合は次のとおりです。
| 年代 | クレジットカード・信販会社のカードローン |
|---|---|
| 20代以下 | 19.3% |
| 30代 | 25.0% |
| 40代 | 21.5% |
| 50代 | 23.9% |
| 60代以上 | 26.8% |
最も高いのは60代以上の26.8%、次いで30代の25.0%です。
ここまでの結果からも、「カードローン利用者は若者が中心」「中高年が中心」と単純に決めることはできません。
提供する金融機関によって利用者の年代分布に違いが見られます。
過去の金融庁調査では銀行カードローン利用者は40代が最多
過去の公的調査と比較してみましょう。
金融庁が2017年に公表した委託調査では、銀行カードローンを3年以内に利用した経験がある人の年代構成を調査しています。
結果は次のとおりでした。
| 年代 | 利用者に占める割合 |
|---|---|
| 20代 | 17.0% |
| 30代 | 21.9% |
| 40代 | 24.3% |
| 50代 | 20.9% |
| 60・70代 | 16.0% |
調査対象は銀行カードローンを3年以内に利用した経験がある187人で、平均年齢は44.6歳でした。
この調査では40代が24.3%で最多です。
30代21.9%、50代20.9%と続いているため、30~50代を合計すると67.1%となります。
つまり、この過去調査では銀行カードローンの3年以内利用経験者の約3人に2人が30~50代でした。
ただし、この数字と2025年度の日本貸金業協会の数字は直接比較できません。
金融庁の調査は「銀行カードローン3年以内利用経験者の年代構成」、日本貸金業協会の調査は「現在借入残高がある人について、年代ごとにどの商品を利用しているか」を示しているからです。
「40代24.3%」と「50代37.6%」は何が違う?
カードローンの年代別データを見るときに最も注意したいポイントです。
例えば、
「40代24.3%」
「50代37.6%」
という2つの数字だけを見ると、50代の方がカードローン利用者が多いように見えます。
しかし、分母が違います。
金融庁調査の24.3%は、銀行カードローンを3年以内に利用した人のうち40代が占める割合です。
一方、日本貸金業協会調査の37.6%は、現在借入残高がある50代の調査対象者のうち、銀行等のカードローンを利用している割合です。
したがって、この2つを同じグラフに並べて比較するのは適切ではありません。
「カードローン利用者は何歳が多い?」というテーマでは、利用者の年代構成と各年代における商品利用割合を分けて説明する必要があります。
借入経験者全体では20代以下が26.9%で最多
カードローンだけではなく「借入経験がある人」まで対象を広げると、2025年度の日本貸金業協会調査では年代構成は次のようになっています。
| 年代 | 借入経験者2,200人の構成比 |
|---|---|
| 20代以下 | 26.9% |
| 30代 | 17.5% |
| 40代 | 18.6% |
| 50代 | 19.4% |
| 60代以上 | 17.6% |
この調査では20代以下が26.9%で最も高くなっています。
ただし、これも「日本の20代の26.9%が借金している」という意味ではありません。
あくまで調査対象となった借入経験者2,200人の年代構成です。
また、この「借入経験」にはカードローン以外の借入れも含まれるため、「カードローン利用者の年代構成」と置き換えることもできません。
- 自分がブラックリストか確認する方法|CIC・JICC・KSCの開示手続きをわかりやすく解説
- 自己破産しても残せる財産とは?処分されるものとの違いをわかりやすく解説
- 自己破産後の生活はどうなる?できること・できないことをわかりやすく解説
- 会社経営者が自己破産するとどうなる?法人破産との関係
- 過払い金請求の費用はいくら?成功報酬と実費の確認方法を徹底解説
- 債務整理の弁護士費用を払えない場合はどうする?分割払い・法テラス・費用を抑える方法を解説
- 過払い金請求を家族に内緒でできる?郵便物や口座への注意点を徹底解説
- 過払い金請求のデメリットとは?信用情報への影響・リスクと請求前の注意点を解説
- 自己破産すると会社にバレる?仕事への影響と資格制限・解雇の可能性を解説
- ブラックリストでも賃貸契約はできる?家賃保証会社の審査基準と通過するための対策
- 債務整理をする人は年間何人?自己破産・個人再生・任意整理の人数と割合を最新統計で調査
貸金業者の利用者は若い人だけではない
「消費者金融や貸金業者は若い人が多い」というイメージを持つ人もいるでしょう。
しかし、実際には幅広い年代が利用しています。
日本貸金業協会も、貸金業者のサービス利用者について「中年層の男性が主な利用者」というイメージに対し、若い人や女性も利用していると説明しています。
2025年度調査でも、貸金業者のカードローン利用割合は20代以下32.8%、30代32.8%、40代31.7%です。
若年層だけが突出しているわけではなく、40代まで約3割の水準が続いています。
50代も26.3%、60代以上も23.2%です。
つまり、カードローンは特定の年代だけが利用する金融商品ではなく、幅広い年代に利用されていることが分かります。
年代によって利用するカードローンに違いがある
今回のデータで特に興味深いのは、「カードローンを使うかどうか」だけではなく、どこから借りるかに年代差がある点です。
20代以下では銀行等のカードローン22.3%に対して、貸金業者のカードローンは32.8%でした。
一方、60代以上では銀行等37.6%、貸金業者23.2%です。
つまり調査結果上では、若い年代ほど貸金業者のカードローンの割合が相対的に高く、年齢が高い層では銀行等のカードローンの割合が相対的に高くなっています。
ただし、今回の調査だけから「なぜ若い人は貸金業者を選ぶのか」「なぜ高齢層は銀行を選ぶのか」という原因までは判断できません。
審査、金利、申込みやすさ、既存の銀行取引、広告接触などさまざまな要因が考えられますが、データに根拠がない理由を断定するべきではありません。
カードローンは年代だけで危険性を判断できない
カードローンの利用状況には年代差がありますが、「20代だから危険」「50代なら問題ない」ということではありません。
重要なのは、年齢そのものより借入残高、借入件数、金利、収入に対する返済額、毎月の家計状況です。
例えば20代で30万円を借りていても、収入に余裕があり短期間で返済できる人もいます。
反対に、50代で借入残高が少なくても、複数社から借りて返済資金を別の借入れで補っている場合には注意が必要です。
カードローンの利用が長期化すると利息負担も増えます。
特に「返済してもすぐ借りる」「生活費を継続的に借入れで補う」「別のカードローンから借りて返済する」という状態になっている場合には、平均的な年代や借入額との比較だけではなく、現在の返済計画そのものを確認する必要があります。
返済が困難な場合には任意整理、個人再生、自己破産などが選択肢になるケースもありますが、適切な手続きは借入額、収入、財産、債権者など個別の状況によって異なります。
まとめ|カードローン利用者は幅広い年代に存在する
「カードローン利用者は何歳が多い?」という疑問について調査すると、カードローンの種類によって結果が違うことが分かりました。
2025年度の日本貸金業協会調査では、現在借入残高がある調査対象者について、銀行等のカードローン利用割合は50代・60代以上が37.6%で最高でした。一方、貸金業者のカードローンは20代以下・30代が32.8%で最高です。
| 年代 | 銀行等 | 貸金業者 | クレジット・信販 |
|---|---|---|---|
| 20代以下 | 22.3% | 32.8% | 19.3% |
| 30代 | 37.5% | 32.8% | 25.0% |
| 40代 | 34.1% | 31.7% | 21.5% |
| 50代 | 37.6% | 26.3% | 23.9% |
| 60代以上 | 37.6% | 23.2% | 26.8% |
過去の金融庁調査では、銀行カードローンを3年以内に利用した経験がある人の年代構成は40代が24.3%で最も多く、平均年齢は44.6歳でした。
したがって、「カードローンは40代が一番多い」「若者が一番多い」と単純に断定するのではなく、銀行系・貸金業者系などによって利用者層が異なると説明するのが正確です。
今回の記事でグラフにするなら、「銀行等 vs 貸金業者のカードローン年代別利用割合」が最も分かりやすく、記事タイトルとも合っています。
主な参考資料
日本貸金業協会「2025年度 資金需要者等の借入意識や借入行動等に関する調査結果」
金融庁「貸金業利用者に関する調査・研究」