
「カードローンを使っている人はどれくらいいる?」「自分の周りでは聞かないけれど、実際には何%くらいの人が利用している?」と気になる人も多いでしょう。
公開されている調査を確認すると、博報堂生活総合研究所の「生活定点2024」では、「カードローンを利用している」と回答した人は5.9%でした。単純に割合で考えると、約17人に1人に相当します。2020年は8.6%、2022年は5.5%、2024年は5.9%で、2020年と比べると低い水準にあります。
一方、金融庁の委託調査では、2024年12月~2025年1月に実施した49,637人へのスクリーニング調査で、直近3年以内に貸金業者から借入経験がある人は約6.3%でした。ただし、こちらは消費者金融だけでなく、クレジットカード会社のキャッシング・カードローンなども対象としており、「現在カードローンを利用している人」と完全に同じ定義ではありません。
さらにJICC(日本信用情報機構)の2026年6月末の統計では、貸金業法対象の借入れについて残高がある登録者は1,098.8万人、残高総額は9兆4,010億円となっています。こちらも銀行カードローンを含む「すべてのカードローン利用者数」ではないため、数字の意味を分けて見る必要があります。
この記事では、2026年9月時点で確認できる公的資料や公開調査をもとに、カードローンを利用している人の割合、利用経験者の割合、借入残高がある人数、過去からの変化まで詳しく調査します。
調査・編集:編集部
調査方法:インターネット上で公開されている公的資料、業界統計、アンケート調査等を調査・整理
調査日:2026年9月
主な参照資料:金融庁、日本貸金業協会、日本信用情報機構(JICC)、博報堂生活総合研究所の公開資料
カードローンを現在利用している人の割合は5.9%
「今、カードローンを利用している人は何%くらいいるのか」という疑問に対して、比較的分かりやすいデータが博報堂生活総合研究所の「生活定点」です。
生活定点は、生活者の意識や行動について同じ質問を繰り返し調査する定点調査です。
2024年調査では、「お金について、あなたにあてはまるものを教えてください」という質問に対し、「カードローンを利用している」と回答した割合は5.9%でした。
| 調査項目 | 割合 |
|---|---|
| カードローンを利用している | 5.9% |
| 上記以外 | 94.1% |
5.9%は、100人で考えると約6人です。
人数感を分かりやすくすると、約17人に1人となります。
「周囲でカードローンを使っているという話をあまり聞かない」という人もいるかもしれませんが、公開調査では一定割合の利用者が存在することが分かります。
ただし、この5.9%から日本全国のカードローン利用者数を単純に算出して「日本には○○万人のカードローン利用者がいる」と断定するのは適切ではありません。
アンケート調査は調査対象や年齢、抽出方法などによって結果が変わるためです。
この記事では、5.9%はあくまで「生活定点2024の回答者における割合」として扱います。
- auじぶん銀行カードローンの返済が遅れそう…滞納する前に取るべき行動を徹底解説
- PayPay銀行カードローンが払えない…返済が厳しいときの対処法を解説
- みずほ銀行カードローンの借金が返せない!返済できないときの解決策を徹底解説
- 三井住友銀行カードローンの返済に困ったら?滞納前にできる対処法を徹底解説
- 楽天銀行スーパーローンが返せないとどうなる?借金問題を解決する方法を徹底解説
- バンクイックの返済ができない!滞納する前に知るべき対策とは|返済が苦しいときの対処法を解説
- アコム・プロミス・アイフル・レイク・SMBCモビットなどカードローンが返済できない場合の最適な対処法|滞納後の流れも解説
- SMBCモビットの返済が苦しい…借金を減らすための対処法を解説
- レイクのローンが払えないとどうなる?滞納後の流れと解決方法を紹介
- アイフルの借金が返済できない…今すぐ知りたい対処法と相談先
- プロミスが返せないときはどうする?借金問題の対処法と解決策を解説
- アコムの返済ができないとどうなる?滞納するリスクと借金を解決する方法
カードローン利用者の割合は2020年からどう変わった?
今回の記事で特にグラフ化しやすいのが、カードローン利用率の推移です。
生活定点では2020年以降、同じ「カードローンを利用している」という項目について継続的なデータがあります。
| 調査年 | カードローンを利用している割合 |
|---|---|
| 2020年 | 8.6% |
| 2022年 | 5.5% |
| 2024年 | 5.9% |
出典:博報堂生活総合研究所「生活定点1992-2024」。調査は隔年。2024年は2020年比2.7ポイント低下、2022年比0.4ポイント上昇。
2020年は8.6%でしたが、2022年には5.5%まで低下しました。
2024年は5.9%となり、2022年から0.4ポイント上昇しています。
したがって、公開されている3回分の調査結果からは、
2020年:8.6% → 2022年:5.5% → 2024年:5.9%
という動きが確認できます。
2020年と2024年を比較すると2.7ポイント低下しています。一方、直近の2022年から2024年ではわずかに上昇しました。
ここから「今後カードローン利用者が増加する」とまでは判断できません。3時点のデータであり、2024年の0.4ポイント上昇だけで長期的な増加傾向と断定するのは早いからです。
記事用のグラフを作るなら、この3年間を棒グラフまたは折れ線グラフにすると、「カードローンを利用している人の割合」が非常に分かりやすくなります。
直近3年以内に貸金業者から借りた人は約6.3%
もう一つ参考になるのが金融庁の委託調査です。
2024年12月から2025年1月にかけて、18歳~70代の男女を対象としてインターネット調査が実施されました。
スクリーニング調査のサンプル数は49,637人です。
この大規模調査では、直近3年以内の借入経験者は約6.3%でした。
| 項目 | データ |
|---|---|
| 調査時期 | 2024年12月~2025年1月 |
| スクリーニング調査 | 49,637人 |
| 直近3年以内の借入経験者 | 約6.3% |
ここでいう「3年以内借入経験者」には、クレジットカード会社のキャッシング・カードローン、消費者金融からの借入れなどが含まれています。
したがって、先ほどの「カードローンを利用している5.9%」とは意味が違います。
5.9%は調査時点で「カードローンを利用している」と回答した割合。
6.3%は一定の貸金業者について「直近3年以内に借入経験がある人」の割合です。
対象期間と対象となる借入方法が違うため、
「カードローン利用率は6.3%」
と置き換えるのは正確ではありません。
ただ、カードローンやキャッシングなどによる個人向け借入れがどの程度利用されているかを把握する補助データとしては有用です。
銀行カードローンだけを見ると過去の調査では3年以内利用経験4.2%
銀行カードローンに限定した公的な調査もあります。
金融庁が2017年に公表した委託調査では、銀行カードローンについて「3年以内に利用した経験がある人」は全体の4.2%でした。
内訳は次のとおりです。
| 銀行カードローンの利用時期 | 割合 |
|---|---|
| 最近1年以内 | 2.9% |
| 1年より前~2年以内 | 0.9% |
| 2年より前~3年以内 | 0.4% |
| 3年より前 | 6.6% |
| 利用したことがない | 89.2% |
※調査当時のデータ。最近3年間の3区分を合計すると4.2%。
さらに、「3年より前」の6.6%も含めると、調査上で銀行カードローンを利用した経験がある人は合計10.8%となります。
つまり、この調査では約9割が「銀行カードローンを利用したことがない」と回答する一方、約1割には過去を含めた利用経験がありました。
ただし、これは2017年公表の古い調査です。
現在のカードローン利用率を示すデータとして使うのではなく、過去の公的調査における銀行カードローンの利用実態として掲載するのが適切です。
民間の定点調査では2024年のカードローン利用率は5.9%
ここまでの数字を整理すると、「カードローン利用者の割合」は調査によって数字が違います。
| データ | 割合 | 意味 |
|---|---|---|
| 生活定点2024 | 5.9% | カードローンを利用している |
| 金融庁委託調査 | 約6.3% | 直近3年以内に対象となる貸金業者から借入経験あり |
| 金融庁の過去調査 | 4.2% | 銀行カードローンを3年以内に利用 |
| 同・過去を含む | 10.8% | 銀行カードローンを利用した経験あり |
一見すると「4.2%」「5.9%」「6.3%」「10.8%」と数字がバラバラです。
しかし、これは調査結果が矛盾しているわけではありません。
「現在利用しているのか」「過去3年間なのか」「過去に一度でも利用したことがあるのか」、さらに「銀行カードローンだけなのか」「消費者金融やキャッシングも含むのか」によって母集団が変わるためです。
カードローン利用者数を説明する記事では、この違いを明確にすることが重要です。
貸金業法対象の借入残高がある人は約1,099万人
アンケートではなく、信用情報の登録状況から「実際に借入残高がある人数」を見ることもできます。
JICCが公表している2026年6月末の統計によると、貸金業法対象情報について、残高がある登録者は1,098.8万人でした。
| 項目 | 2026年6月末 |
|---|---|
| 総登録人数 | 1,710.9万人 |
| 残高がある登録人数 | 1,098.8万人 |
| 残高がある契約件数 | 1,747.8万件 |
| 借入残高総額 | 9兆4,010億円 |
| 1人あたり残高有り件数 | 1.5件 |
| 1契約あたり残高 | 53.7万円 |
出典:JICC「信用情報に関する統計」2026年6月末。
1,098.8万人という数字だけを見ると非常に多く感じます。
ただし、ここは誤解しやすいため注意が必要です。
これは「カードローン利用者が1,098.8万人」という統計ではありません。
JICCの「貸金業法対象情報」で残高がある登録者数です。
そのため、
「日本のカードローン利用者は約1,099万人」
と断定してしまうと、統計の対象範囲を変えてしまいます。
一方で、消費者金融やクレジット会社などからの個人向け借入れの規模を把握するデータとしては非常に参考になります。
カードローン利用者数を正確に「○○万人」と出すのが難しい理由
「結局、日本でカードローンを利用している人は何万人なのか?」という疑問が残るでしょう。
しかし、今回確認した公開資料から、日本国内の銀行・消費者金融・信販会社などを横断して、現在カードローンを利用しているユニークな個人を完全に名寄せした最新総数を示す統計は確認できませんでした。
これはカードローンの提供主体が一つではないためです。
銀行カードローンもあれば、消費者金融のカードローン、信販会社系の商品などもあります。
また、一人で複数の金融機関を利用しているケースもあります。
例えばA社の利用者500万人、B社300万人、C社200万人というデータがあったとしても、単純に合計して1,000万人とはできません。同じ利用者がA社とB社の両方を利用している可能性があるからです。
JICCのような信用情報機関では名寄せされた人数が公表されていますが、その数字も「すべてのカードローン利用者」という定義ではありません。JICC自身も2026年6月末の貸金業法対象情報について、登録人数は名寄せ後の数字であると説明しています。
したがって、この記事では無理に「日本のカードローン利用者は○○万人」と推計するのではなく、現在利用率5.9%というアンケート結果と、貸金業法対象で残高がある1,098.8万人という信用情報統計を分けて掲載しています。
カードローン利用経験者まで広げると割合はさらに高くなる
「現在利用している人」と「人生で一度でも利用したことがある人」では当然割合が変わります。
例えば2025年に公開された民間調査では、20~79歳の男女2,000人を対象に予備調査を実施したところ、カードローン・キャッシングの利用経験がある人は398人、19.9%でした。
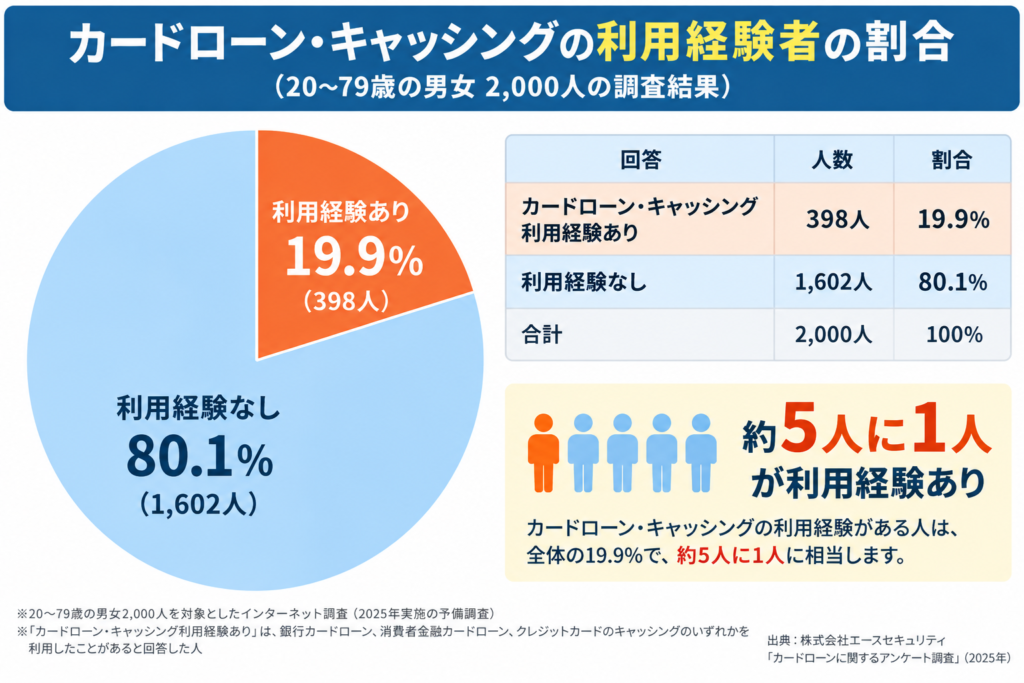
| 回答 | 人数 | 割合 |
|---|---|---|
| カードローン・キャッシング利用経験あり | 398人 | 19.9% |
| 利用経験なし | 1,602人 | 80.1% |
| 合計 | 2,000人 | 100% |
ただし、ここにはカードローンだけでなくキャッシングも含まれます。
そのため「日本人の19.9%がカードローンを利用したことがある」と読み替えることはできません。
一方、利用経験者398人に「利用経験がある借入・ローン」を複数回答で尋ねたところ、銀行カードローンは211人、クレジットカードのキャッシングは183人、消費者金融カードローンは134人でした。
この調査からも、カードローンという言葉だけでも「銀行」と「消費者金融」で利用状況が分かれていることが分かります。
カードローン利用者は増えている?減っている?
カードローン利用者の増減を見るには、先ほど紹介した「生活定点」のデータが分かりやすいでしょう。
改めて整理すると、
2020年:8.6%
2022年:5.5%
2024年:5.9%
です。
2020年から2022年にかけて3.1ポイント低下し、2022年から2024年にかけて0.4ポイント上昇しています。
2020年と2024年を比較すると2.7ポイント低い水準です。
したがって、この調査だけから「カードローン利用者が増え続けている」とは言えません。
一方、貸金業界の足元の動きを見ると、貸付活動がすべて縮小しているわけでもありません。
日本貸金業協会の月次統計では、調査対象47社の消費者向け無担保貸付の月間契約数について、2025年4月は1,031,996件で前年同月925,017件から11.6%増、5月は943,572件で前年同月比12.8%増、6月は914,773件で同5.0%増となっています。
| 月 | 消費者向け無担保貸付の契約数 | 前年同月比 |
|---|---|---|
| 2025年4月 | 1,031,996件 | +11.6% |
| 2025年5月 | 943,572件 | +12.8% |
| 2025年6月 | 914,773件 | +5.0% |
| 2025年7月 | 796,599件 | +0.8% |
出典:日本貸金業協会「月次統計資料」。なお、契約数にはキャッシング機能付きクレジットカードやローンカードの発行件数が含まれるため、「その月に新たにカードローンで実際に借金した人数」とは一致しません。
このデータは「利用者数」とは別物ですが、カードローンを含む個人向け無担保貸付市場の動きを見る補助指標として利用できます。
カードローンを利用する理由は「生活費」が多い
では、カードローンや消費者金融からお金を借りる人は、何のために借りているのでしょうか。
金融庁の委託調査を基にした2025年の資料では、3年以内に消費者金融を利用した経験がある人の借入目的で最も多かったのは「生活費(光熱水費を含む)の不足を補うため」45.9%でした。
| 借入目的 | 2025年 |
|---|---|
| 生活費の不足を補うため | 45.9% |
| ネットショッピング・クレジットカード等の決済資金 | 19.9% |
| 手元のお金が足りなかったため | 13.3% |
| レジャー費が足りなかったため | 11.5% |
| ギャンブル等 | 9.5% |
| 医療費 | 9.5% |
| 他の貸金業者への返済資金不足 | 9.4% |
| 住宅ローンの支払い資金不足 | 8.2% |
| 冠婚葬祭費 | 7.8% |
| 学費 | 7.1% |
※複数回答を含む調査のため、合計は100%になりません。また、これは「カードローン利用者全体」の使途ではなく、3年以内の消費者金融利用経験者を対象とした結果です。
生活費45.9%は、ほぼ2人に1人に相当します。
この数字からは、消費者金融の借入れが娯楽や大きな買い物だけではなく、日常生活の不足を補う目的でも利用されていることが分かります。
ただし、借入目的と返済困難には直接的な因果関係があるとは限りません。
カードローンを利用しているだけで返済に困っているとは限らない
カードローン利用者が一定数存在するからといって、その全員が返済に困っているわけではありません。
一時的な資金不足に対して短期間だけ利用し、計画どおり完済する人もいます。
重要なのは「カードローンを使っているかどうか」だけではなく、借入残高、金利、借入件数、毎月の返済額、収入、完済までの期間などです。
例えば、同じ50万円の借入残高でも、毎月十分な余剰資金があり短期間で返済できる人と、毎月の生活費が不足して追加借入れを続けている人では返済負担が異なります。
特に、返済のために別のカードローンから借りる、毎月返済してもすぐに追加借入れをする、返済すると家賃や生活費が不足するといった状況では、単に「平均より借金が少ないから大丈夫」と判断しない方がよいでしょう。
返済が難しくなった場合には、任意整理、個人再生、自己破産などの債務整理が選択肢になる場合もあります。ただし、それぞれ利用条件や手続き、効果、影響が異なります。借入額だけで適切な方法を判断することはできません。
まとめ|カードローンを利用している人は5.9%という調査結果
今回、カードローンを利用している人の人数・割合について、複数の公開データを調査しました。
特に「現在カードローンを利用している割合」を直接確認できるデータとして参考になるのが、生活定点2024の5.9%です。約17人に1人に相当します。
| データ | 人数・割合 |
|---|---|
| カードローンを利用している人・2020年 | 8.6% |
| カードローンを利用している人・2022年 | 5.5% |
| カードローンを利用している人・2024年 | 5.9% |
| 直近3年以内の貸金業者からの借入経験者 | 約6.3% |
| 同調査のスクリーニング対象 | 49,637人 |
| 貸金業法対象で借入残高がある登録者 | 1,098.8万人 |
| 同・借入残高 | 9兆4,010億円 |
ただし、これらはすべて同じ意味の数字ではありません。
「現在カードローンを利用している」「過去3年間に借入経験がある」「貸金業法対象の借入残高がある」では、それぞれ対象が異なります。
そのため、現時点で最も正確な伝え方は、「2024年の公開調査ではカードローンを利用している人は5.9%。一方、2026年6月末時点で貸金業法対象の借入残高がある登録者は1,098.8万人」と、それぞれの定義を分けて示すことです。
また、利用率の推移は2020年8.6%、2022年5.5%、2024年5.9%となっています。この3時点のデータはグラフ化すると非常に分かりやすいため、この記事のメインデータとして使いやすいでしょう。
主な参考資料
博報堂生活総合研究所「生活定点」カードローン利用率
金融庁「貸金業利用者に関する調査・研究」
日本信用情報機構(JICC)「信用情報に関する統計」
日本貸金業協会「月次統計資料」